Meta verdient miljarden aan advertenties, maar zelfs die geldmachine kan zijn enorme AI-ambities nauwelijks bijbenen. Met een nieuwe aandelenklasse bereidt het concern zich voor op een volgende financieringsronde, zonder dat oprichter Zuckerberg zijn macht hoeft op te geven.
Bij Meta draait de advertentiemachine als nooit tevoren. De omzet van het moederbedrijf van Facebook, WhatsApp en Instagram steeg in het derde kwartaal met maar liefst 26 procent naar 65 miljard dollar.
Toch bleef er na alle investeringen voor het eerst sinds de beursgang in 2012 geen geld over. De vrije kasstroom sloeg om naar min 2 miljard dollar.
De oorzaak is de onverzadigbare honger naar AI-rekenkracht. En Meta heeft haast: in het kwartaalrapport kondigde het de introductie van een nieuwe klasse aandelen zonder stemrecht aan. Zo kan oprichter Mark Zuckerberg straks miljarden ophalen zonder zijn greep op het bedrijf te verliezen.
De advertentiemachine kan het tempo niet bijbenen
Dat Meta weinig geld overhoudt, ligt niet aan de verdienkant: het geld uit de verkoop van advertenties blijft binnenstromen. In drie maanden genereerde Meta bijna 33 miljard dollar aan operationele kasstroom. Maar aan chips, servers en datacenters gaf het bijna 35 miljard uit.
"Onze investeringen werpen vruchten af en de kernactiviteiten draaien sterk", verklaarde Zuckerberg bij de cijfers. Dankzij AI worden advertenties effectiever en blijven gebruikers langer op de platforms.
Daarnaast zijn met AI-assistent Muse en het nieuwe model Muse Wonder ook de eerste tastbare nieuwe producten verschenen. Alleen lopen de investeringen dus voorlopig ver vooruit op de opbrengsten.
Meta’s vrije kasstroom duikt in de min 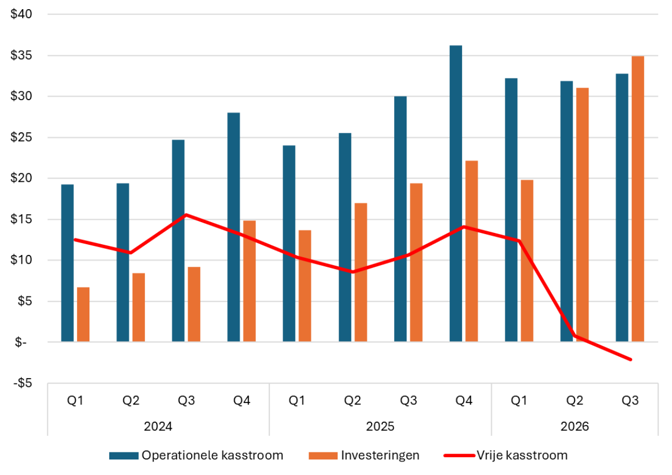
Bron: publicaties Meta. Bedragen in miljarden dollars.
En het tempo gaat verder omhoog. Voor dit jaar rekent Meta op 135 tot 145 miljard dollar aan investeringen, bijna tweemaal zoveel als vorig jaar. Analisten verwachten volgend jaar zo'n 210 miljard dollar. Financieel directeur Susan Li benadrukte tijdens de cijferpresentatie dat Meta "agressief blijft investeren".
Schuldfinanciers beginnen terug te duwen
Om die ambities te financieren, leende Meta al fors. De uitstaande obligatieschuld bedraagt inmiddels ruim 84 miljard dollar en overtreft daarmee de liquide middelen.
Van acute geldnood is geen sprake. Maar de royale nettokaspositie van enkele jaren geleden is verdwenen.
Meta's obligatieschuld is inmiddels groter dan de kaspositie 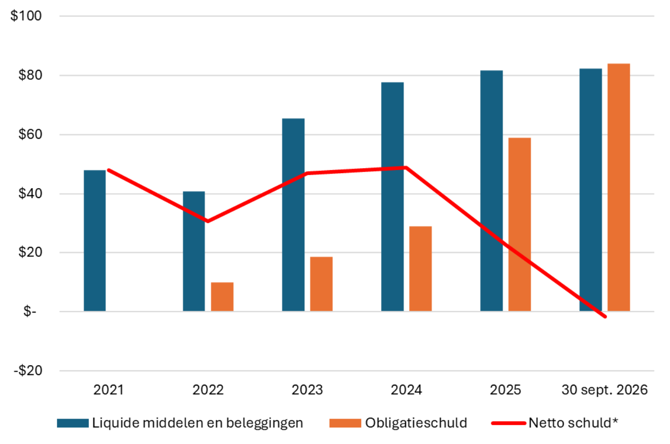
Bron: publicaties Meta. Bedragen in miljarden dollars. *Netto schuld uitsluitend berekend op basis van de rentedragende obligatieschuld, exclusief leaseverplichtingen en niet-geconsolideerde projectschuld.
Daar komen nog verplichtingen uit grote datacenterprojecten bij. Want voor zijn allergrootste datacenters kiest Meta een andere financieringsroute.
Neem Hyperion in Louisiana: een gigantische AI-campus met een beoogde stroomcapaciteit van vijf gigawatt. Meta trok vermogensbeheerder Blue Owl aan als partner voor de financiering. Bij een tweede project, een datacentercomplex bij El Paso in Texas, hielp BlackRock met de financiering.
Meta heeft in beide projecten een belang van 20 procent en huurt de datacenters langdurig. De miljarden aan obligatieschuld komen voor rekening van aparte projectvennootschappen en blijven zo buiten Meta's balans. Via huurcontracten en garanties heeft het concern wel stevige financiële verplichtingen.
En goedkoop is die financiering niet. De Hyperion-lening van ruim 27 miljard dollar werd in oktober 2025 geplaatst tegen 6,6 procent rente. Voor de 12,5 miljard dollar aan projectobligaties van El Paso verlangden beleggers negen maanden later ruim 7,5 procent. Bijna twee derde van het verschil kwam door een hogere risico-opslag.
De projecten en voorwaarden zijn niet identiek, maar beleggers verlangen duidelijk meer compensatie.
Rente op datacenterfinanciering loopt op 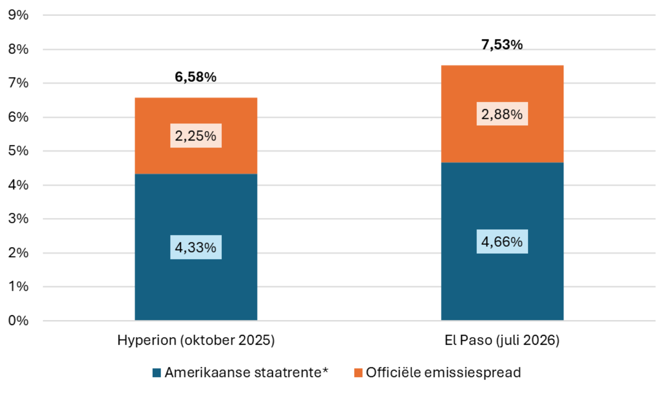
Bron: publicaties Meta. *Impliciete staatsrente op basis van afgesproken rentetarief minus gerapporteerde emissiespread.
Meta signaleert onrust op de schuldmarkt
En na de emissie liep de onrust verder op. Hyperion-obligaties handelen inmiddels rond 91 procent van hun nominale waarde, bij een rendement voor nieuwe kopers van ongeveer 7,6 procent.
De terughoudendheid tegenover AI-schuld neemt toe. Dat bredere wantrouwen was binnen Meta al gesignaleerd. De raad van bestuur stelde eerder dit jaar een commissie van onafhankelijke bestuurders aan om een andere aandelenstructuur te onderzoeken.
Op 4 augustus wees haar financieel adviseur, de Amerikaanse zakenbank Moelis, al op verslechterende kredietomstandigheden voor grote technologiebedrijven. De relatief geringe belangstelling voor de obligaties van El Paso werd expliciet als voorbeeld genoemd.
Na de uitgifte daalde de koers van Meta's datacenterobligaties 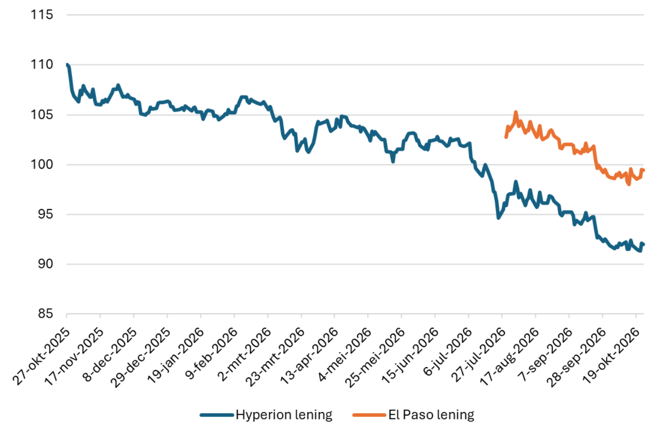
Bron: Bloomberg. Koersen als percentage van de nominale waarde. Hyperion vanaf uitgifte in oktober 2025, El Paso vanaf juli 2026.
Honderden miljarden nodig
De gesprekken staan beschreven in een uitgebreid document dat Meta bij de Amerikaanse beurswaakhond SEC indiende. Daaruit blijkt dat de financiële zorgen niet uit de lucht komen vallen.
In mei presenteerde de bedrijfsleiding van Meta drie langetermijnscenario's aan de raad van bestuur. In alle drie moest Meta over meerdere jaren honderden miljarden dollars aan externe financiering aantrekken.
Dat is geen aangekondigde aandelenemissie: Meta kan ook lenen, geld van partners aantrekken of de kasreserves aanspreken. Maar nog meer schulden opnemen heeft grenzen. Volgens de onafhankelijke commissie kan financiering van die omvang de kredietwaardigheid van Meta schaden. Nieuw eigen vermogen komt daarmee nadrukkelijk in beeld.
Zuckerbergs privébelang speelt mee
Maar die route stuitte op één hobbel: Zuckerberg zelf. Zijn B-aandelen hebben tien stemmen per stuk, waarmee hij ruim 60 procent van de zeggenschap bezit. Voor de normale A-aandelen geldt immers gewoon one share one vote. Toch wilde hij volgens de ingeleverde SEC-documenten geen emissie van gewone A-aandelen steunen die zijn stemrecht zou verwateren.
Om ernstige verwatering van zijn stemmacht ging het overigens niet. Adviseur Moelis becijferde dat Meta onder de bestaande structuur theoretisch nog ongeveer 700 miljard dollar aan aandelenkapitaal zou kunnen ophalen voordat Zuckerbergs stemmenaandeel onder 50 procent zakte. Zuckerberg is er de man niet naar veel weg te geven.
Daarnaast speelde er nog iets: zijn privévermogen. Op 3 november stemmen Californiërs over een eenmalige vermogensbelasting van 5 procent voor miljardairs. Voor Zuckerberg kan dat een rekening van meer dan 10 miljard dollar betekenen. Hij overwoog daarom zelfs Californië te verlaten.
Stemrechtloze C-aandelen bieden uitkomst. Daarmee kan hij vermogen verzilveren zonder zijn zeggenschap prijs te geven. Eén constructie dient zo zowel Meta's financieringsbehoefte als Zuckerbergs persoonlijke belangen.
Commissie onderhandelt, maar Zuckerberg beslist
De onafhankelijke bestuurders probeerden maandenlang grenzen te stellen. Ze wilden onder meer dat Zuckerbergs extra stemrechten onder bepaalde omstandigheden zouden vervallen. Daar wilde hij niets van weten.
Wel dwongen ze enkele concessies af. Zuckerbergs oorspronkelijke eis van twintig C-aandelen per bestaand aandeel werd teruggebracht tot één. Van zijn ontvangen C-aandelen mag hij aanvankelijk 20 procent vrij verkopen. Voor de rest gelden beperkingen die bij voortgezet leiderschap geleidelijk verdwijnen. Ook beloofde hij onder voorwaarden acht jaar in Californië te blijven wonen.
Maar zijn belangrijkste wens bleef overeind: zijn economische belang kunnen verkleinen zonder naar rato stemmacht in te leveren. Op 20 oktober keurden zijn houdstermaatschappijen het plan schriftelijk goed. Gewone aandeelhouders kregen geen afzonderlijke stemming.
Volgens planning ontvangt iedere aandeelhouder in januari 2027 één C-aandeel per bestaand aandeel. Dat levert Meta nog geen geld op; pas bij een latere extra uitgifte stroomt kapitaal binnen.
Voor gewone aandeelhouders is de uitkomst wrang. Hun economische belang kan bij een nieuwe emissie verwateren, terwijl ze nauwelijks invloed hebben op de besteding van die miljarden. De financiële risico's worden gedeeld, maar de beslissende stem blijft bij Zuckerberg.
| Hoe groot wordt Meta's financieringsgat? |
|
Het Amerikaanse analistenhuis Wolfe Research verwachtte afgelopen zomer al dat Meta binnen drie tot achttien maanden 50 tot 100 miljard dollar aan aanvullend kapitaal zou ophalen. Dat hoeft niet uitsluitend via aandelen te gebeuren. Meta heeft echter nog geen officiële investeringsprognose voor 2027 en daarna afgegeven, maar analistenramingen maken de financieringsdruk concreet. Voor het komende jaar rekenen analisten op bijna 210 miljard dollar aan investeringen, tegenover ongeveer 170 miljard dollar aan operationele kasstroom. Dat impliceert een tekort van bijna 40 miljard dollar. Voor 2028 voorzien analisten opnieuw een negatieve vrije kasstroom, van circa 10 miljard dollar. Het gezamenlijke financieringsgat loopt dan in twee jaar op tot zo'n 50 miljard dollar, nog vóór dividend en andere kasuitgaven. Daar komen juridische tegenvallers bovenop. Enkele uren voor de kwartaalcijfers werd Meta in New Mexico veroordeeld tot 25 miljard dollar aan boetes wegens misleiding rond privacy, onder meer in de Cambridge Analytica-affaire. Meta gaat in beroep. Daarnaast sloot Meta een schikking rond de mentale gezondheid van tieners, met mogelijke betalingen tot bijna 19 miljard dollar over tien jaar. De hiervoor in het derde kwartaal geboekte kostenpost van zo'n 10 miljard dollar is nog geen contante betaling. De uiteindelijke betalingen zijn deels voorwaardelijk, maar kunnen de financiële ruimte voor AI-investeringen verder beperken. |
| VEB-lidmaatschap |
|---|
| Nog geen VEB-account? |
| Voor toegang tot de volledige website dient u een VEB-lidmaatschap aan te houden en in te loggen. Indien u lid bent, maar nog geen account heeft kunt u ook klikken op ‘inloggen’ en daarna een account aanmaken. |
|
|
| Meer infomatie over het VEB -lidmaatschap |